DNB
DNB ASAØkonomiVerifisert
- 7.92K Anmeldelser
- 4,5
- Nedlastinger
- 1 000 000+
- Pris
- Free
Appdetaljer
- Versjon
- Varierer etter enhet
- Oppdatert
- Nedlastinger
- 1 000 000+
- Krever
- Varierer etter enhet
- Pris
- Free
- Aldersgrense
- PEGI 3
Skjermbilder
 Analyse av Appwesome
Når jeg vurderer en bankapp, ser jeg særlig etter om den gjør de vanlige oppgavene forståelige uten at jeg må lete etter riktig meny. DNB er en norsk økonomiapp fra DNB ASA, og den samler flere bankrelaterte gjøremål på mobilen. Den passer først og fremst for deg som allerede bruker DNB, men hvor nyttig den blir, avhenger også av hvor mye av økonomien din du ønsker å håndtere i én banks app.
Der det lett kan oppstå friksjon
Det mest praktiske utgangspunktet er å skille mellom å åpne appen og å kunne bruke alle funksjonene du forventer. En bankapp handler om personlig økonomi, så innlogging og bekreftelse av identitet er naturlige deler av opplevelsen, ikke bare små hindringer. Hvis du står fast før du kommer inn, er det derfor lurt å begynne med å kontrollere at du bruker riktig innloggingsmåte og at opplysningene du legger inn, stemmer.
Det kan også være forskjell på å finne en funksjon og å være klar til å fullføre oppgaven. En betaling kan for eksempel kreve at du dobbeltsjekker mottaker og beløp, mens en overføring krever at du vet hvilken konto pengene skal til. Jeg anbefaler å lese bekreftelsesskjermen før du godkjenner noe, særlig når du gjør en oppgave du ikke utfører ofte. Det er et enkelt grep som reduserer risikoen for at et raskt trykk fører til feil.
Et annet punkt det er verdt å være oppmerksom på, er at flere økonomiområder i samme app kan gjøre den mer omfattende enn en ren betalingsapp. Saldo, lån, investeringer, forsikring og sparing har ulike formål, og det er ikke sikkert du trenger å besøke alle delene. Jeg synes det er best å begynne med det du faktisk vil gjøre, i stedet for å forsøke å forstå hele menyen på én gang.
Gode sjekker før du begynner
DNB er gratis å laste ned, har PEGI 3-merking og har vært tilgjengelig siden 22. desember 2010. Den har en gjennomsnittlig vurdering på 4,5 fra rundt 47 000 vurderinger, og er installert over én million ganger. Tallene forteller at mange har tatt den i bruk, men de sier ikke alene om appen passer dine behov. Det viktigste spørsmålet er om du er DNB-kunde og ønsker å bruke bankens egne verktøy på mobilen.
Før du gjør appen til en del av den daglige rutinen, bør du kontrollere at du får logget inn, finner kontoen du trenger, og forstår hvordan du kommer tilbake til oversikten etter en oppgave. Hvis noe ser annerledes ut enn du forventer, stopp før du bekrefter en betaling eller endring. Å lukke og åpne appen på nytt kan være et fornuftig første forsøk ved en midlertidig visningsfeil, men ikke gjenta en transaksjon før du har sjekket om den allerede er gjennomført.
Det er også nyttig å tenke gjennom hva du vil bruke appen til på en vanlig dag. Skal du først og fremst kontrollere saldo og betale regninger, eller vil du også følge sparing og andre deler av økonomien? Når du vet det, blir det lettere å vurdere om oppsettet er oversiktlig for deg, og om det er verdt å bruke litt tid på å bli kjent med de øvrige områdene.
Andre artikler å lese
Alle artikler
 Google Kalender
 gjør en travel uke lettere å holde oversikt over
En god kalender gjør mer enn å lagre avtaler. Google Kalender er på sitt beste når den gjør en travel uke forståelig, uten å kreve oppmerksomhet hele tiden.
Les artikkelen: Google Kalender gjør en travel uke lettere å holde oversikt over
 Among Us
 holder mistanken levende, men kan det vare?
Et sosialt mysterium ble et globalt samlingspunkt fordi hver runde lager en ny historie. Men kan mistanke, små løgner og raske avstemninger holde på spillerne over tid?
Les artikkelen: Among Us holder mistanken levende, men kan det vare?


En mer gjennomtenkt bankhverdag
Jeg liker å tenke på en bankapp som et arbeidsverktøy: Den bør gjøre det enkelt å finne neste steg, men også hjelpe meg med å ta en pause før jeg bekrefter noe viktig. I denne delen ser jeg nærmere på hvordan små rutiner kan gjøre bruken av DNB mer oversiktlig, særlig når en innlogging eller betaling ikke går helt som forventet. Det gir et godt utgangspunkt for å vurdere hvilke deler av appen som passer inn i din egen bankhverdag.
Gjenopprett arbeidsflyten uten å gjette
Hvis du er usikker på om en oppgave gikk gjennom, er det bedre å undersøke statusen enn å starte på nytt med en gang. Se etter om saldoen eller transaksjonsoversikten viser det du nettopp gjorde, og kontroller mottaker og beløp før du eventuelt forsøker igjen. Denne vanen er særlig nyttig når du betaler en regning mens du har dårlig tid. Den hindrer både dobbeltarbeid og den ubehagelige usikkerheten som kan oppstå etter flere raske trykk.
Ved innloggingsproblemer ville jeg først kontrollert at telefonen har forbindelse, at jeg bruker riktig metode, og at jeg ikke har skrevet inn feil informasjon. Hvis problemet fortsetter, er det klokere å bruke DNBs offisielle hjelpetilbud enn å prøve tilfeldige løsninger eller dele innloggingsopplysninger med noen. For en bankapp gjelder det alltid å holde passord og bekreftelser for seg selv, også når noen hevder at de prøver å hjelpe.
En enkel arbeidsflyt kan gjøre appen tryggere å bruke: åpne riktig område, kontroller detaljene, fullfør bare når de stemmer, og gå tilbake til oversikten for å forsikre deg om at du er ferdig. Det virker kanskje omstendelig for en liten betaling, men er mer nyttig enn å stole på hukommelsen når du veksler mellom flere økonomiske oppgaver.
Når appen ikke er årsaken
Ikke alle problemer som oppstår på mobilen, skyldes selve appen. En treg forbindelse kan gjøre at sider laster sent, og en oppgave som er avhengig av innlogging eller bekreftelse, kan stoppe før du kommer videre. Hvis appen virker uvanlig treg, kan du kontrollere internettforbindelsen og prøve igjen litt senere. Unngå samtidig å sende samme betaling flere ganger bare fordi bekreftelsen lar vente på seg.
Det kan også være at du forventer at et økonomisk valg skal kunne fullføres umiddelbart, mens du egentlig trenger å lese vilkår eller kontrollere opplysninger først. Det gjelder særlig når du beveger deg fra daglige bankoppgaver til lån, investeringer eller forsikring. Jeg ville brukt appen til å få oversikt og finne riktig arbeidsområde, men ikke behandlet et raskt mobilgrensesnitt som en grunn til å skynde meg gjennom en beslutning som fortjener mer omtanke.
Hvem får mest ut av den?
For en DNB-kunde som vil ha saldo, betalinger og overføringer samlet med flere andre bankrelaterte oppgaver, er dette et naturlig sted å starte. I en vanlig hverdag kan jeg for eksempel sjekke kontoen før jeg handler, betale en regning når jeg har noen minutter til overs og senere se over et sparemål. Fordelen er ikke at hvert gjøremål blir spennende, men at jeg slipper å bytte mellom separate verktøy for å få et bredere bilde av økonomien.
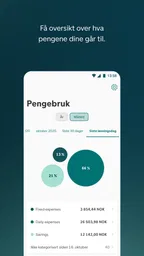
Spareområdet kan være nyttig hvis du liker å gi et mål en tydelig plass og følge med på utviklingen. Et praktisk tips er å knytte målet til noe konkret, som en planlagt større utgift, i stedet for å opprette flere mål uten en klar prioritet. Da blir det lettere å se om sparingen faktisk støtter en beslutning du har tatt. Samtidig bør du ikke forveksle en oversiktlig fremdriftsvisning med personlig økonomisk rådgivning; du må selv vurdere hva som er realistisk for deg.
Appen er mindre opplagt hvis du ikke er DNB-kunde, eller hvis du ønsker å se økonomien din samlet på tvers av flere banker i ett uavhengig verktøy. En ren budsjettapp kan passe bedre dersom hovedbehovet ditt er å kategorisere forbruk fra ulike kontoer. På den andre siden vil slike alternativer ikke nødvendigvis være like praktiske for å utføre bankoppgaver direkte hos DNB. Valget handler derfor om du prioriterer handling i banken eller et bredere overblikk på tvers av tjenester.
Hva jeg ville sammenlignet før valg
Sammenlignet med en enkel mobilbank som bare brukes til å sjekke saldo og betale, favner DNB-appen bredere ved også å samle områder som sparing, lån, aksjer og forsikring. Det kan spare tid hvis du allerede bruker disse delene av banken. Men flere valg betyr også at den ikke nødvendigvis føles like stram og enkel som et verktøy med ett eneste formål. Hvis du bare vil følge et månedlig budsjett, kan en dedikert løsning være lettere å holde fokus i.
Et nyttig kompromiss er å la bankappen være stedet for kontoene og de konkrete bankhandlingene, mens du bruker en egen oversikt eller et regneark dersom du vil planlegge et mer detaljert husholdningsbudsjett. Da trenger du ikke tvinge én app til å løse alle økonomiske behov. Vær bare nøye med hvor du legger inn personopplysninger og kontoinformasjon; bekvemmelighet bør ikke gå på bekostning av kontroll over egne data.
Den praktiske vurderingen
Utvikleren DNB ASA står bak en app som kombinerer daglig bankbruk med flere økonomiområder, og det er nettopp bredden som er dens tydeligste styrke og mulige ulempe. Jeg synes den virker mest relevant når du allerede har et forhold til DNB og ønsker å gjøre vanlige oppgaver på mobilen uten å åpne mange separate tjenester. Det er også verdt å huske at 7 900 anmeldelser gir et inntrykk av at mange har delt erfaringene sine, men individuelle behov og forventninger varierer.
Min anbefaling er å begynne med én konkret oppgave, for eksempel å finne saldoen eller betale en regning, og deretter utforske de andre områdene i ditt eget tempo. Kontroller alltid detaljer før du godkjenner en betaling, og ikke gjenta en handling før du vet om den første ble fullført. Hvis du trenger et uavhengig budsjettverktøy eller ikke bruker DNB, bør du sammenligne med alternativer som passer bedre til akkurat det behovet.
Min konklusjon
For meg fremstår DNB som en praktisk økonomiapp når målet er å håndtere flere bankrelaterte gjøremål fra samme sted. Den er ikke automatisk det beste valget for alle, og en app med et smalere fokus kan være enklere hvis du bare vil budsjettere eller samle kontoer fra ulike banker. Men for DNB-kunder som setter pris på å ha daglige bankoppgaver og en bredere økonomioversikt på mobilen, er den verdt å prøve. Bruk den med litt omtanke, særlig når du bekrefter transaksjoner, så får du mest nytte av bredden uten å la farten ta overhånd.
Funksjonalitet
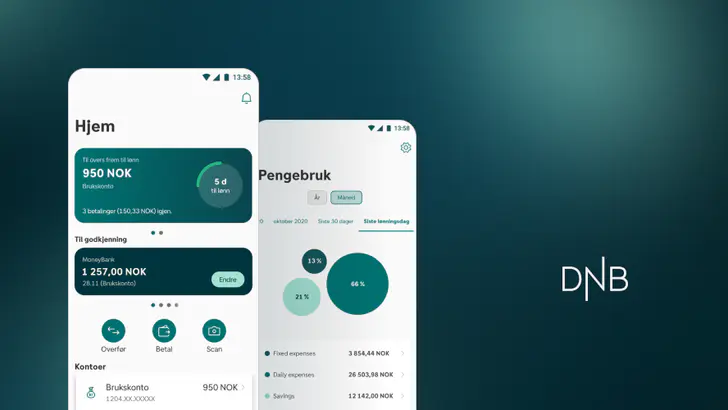
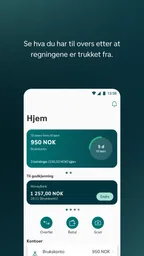
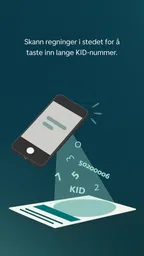
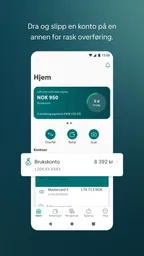
La oss snakke litt om hva appen faktisk kan gjøre. Først og fremst, den dekker alle grunnleggende bankbehov: saldo, overføringer, og betalinger. Men det som virkelig skiller denne appen fra mengden, er de ekstra funksjonene. For eksempel, du kan enkelt administrere lånene dine, investere i aksjer, og til og med få en oversikt over forsikringene dine. Det føles som om du har hele banken i lomma.
En annen kul funksjon er "Spare"-delen, hvor du kan sette spesifikke sparemål og følge med på fremgangen din. Det er som å ha en personlig økonomisk rådgiver som heier på deg fra sidelinjen.
Brukervennlighet
Brukervennlighet er kanskje det viktigste aspektet ved enhver app, og her leverer DNB i bøtter og spann. Selv om du ikke er teknologisk kyndig, er det lett å finne frem i appen. Alt fra å sette opp automatiske betalinger til å sjekke valutavekslinger gjøres med noen få enkle trykk.
En ting jeg virkelig setter pris på, er at appen støtter fingeravtrykk- og ansiktsgjenkjenning. Dette gjør det både raskt og sikkert å logge inn, noe som er et stort pluss i min bok.
Sikkerhet
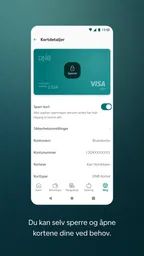
La oss ikke glemme sikkerheten. Det er tross alt dine penger vi snakker om. DNB har implementert flere sikkerhetstiltak for å beskytte brukernes informasjon. I tillegg til biometrisk innlogging, får du varsler om mistenkelig aktivitet og har mulighet til å sperre kortene dine direkte fra appen. Så selv når du er på farten, kan du føle deg trygg.
Oppsummering
Så hva synes jeg om DNB-appen? Den er definitivt en vinner i mine øyne. Med et brukervennlig grensesnitt, omfattende funksjonalitet, og solid sikkerhet, er dette en app som gjør bankhverdagen enklere og mer effektiv. Hvis du er en DNB-kunde eller vurderer å bli en, ville jeg absolutt anbefale å laste ned denne appen. Den kan lastes ned fra App Store eller Google Play, så hvorfor ikke gi den et forsøk? Jeg lover, du vil ikke angre.
Høydepunkter
- Brukervennlig grensesnitt som er lett å navigere.
- Rask og sikker tilgang til kontoinformasjon.
- Integrasjon med flere betalingsløsninger.
- Tilbyr omfattende kundeservicealternativer.
- Hyppige oppdateringer med nye funksjoner.
Begrensninger
- Kan være treg under stor belastning.
- Noen funksjoner er kun tilgjengelige i Norge.
- Mangler detaljert økonomisk planlegging.
- Krever jevnlige sikkerhetsoppdateringer.
- Ikke alle kontoer er synlige i appen.
Ofte stilte spørsmål
01Hva er DNB-appen, og hvilke funksjoner tilbyr den?
DNB-appen er en omfattende bankapplikasjon som lar brukere håndtere sine daglige bankbehov direkte fra mobilen. Funksjoner inkluderer saldooversikt, transaksjonshistorikk, regningsbetaling, overføringer, og muligheten til å søke om lån. Appen tilbyr også sikkerhetsfunksjoner som BankID for trygg innlogging.
02Er DNB-appen sikker å bruke for banktjenester?
Ja, DNB-appen er svært sikker og bruker avanserte sikkerhetstiltak, inkludert BankID for autentisering. Appen krypterer all sensitiv informasjon og tilbyr muligheter for biometrisk innlogging, som fingeravtrykk eller ansiktsgjenkjenning, for ekstra sikkerhet.
03Hvordan kan jeg laste ned DNB-appen, og er den tilgjengelig for både Android og iOS?
Du kan laste ned DNB-appen fra Google Play for Android-enheter og App Store for iOS-enheter. Appen er gratis å laste ned og bruke, men krever en DNB-konto for å få tilgang til alle funksjoner. Sørg for at enheten din oppfyller minimum systemkrav for å installere appen.
04Kan jeg bruke DNB-appen uten å ha en DNB-konto?
Nei, for å få full tilgang til alle funksjoner i DNB-appen, må du være en DNB-kunde med en aktiv konto. Appen er designet for å gi eksisterende kunder en praktisk måte å administrere sine finansielle tjenester på farten.
05Tilbyr DNB-appen kundeservice eller support dersom jeg støter på problemer?
Ja, DNB-appen gir brukerne muligheten til å kontakte kundeservice direkte gjennom appen. Du kan få hjelp med tekniske problemer, kontospørsmål, eller andre bankrelaterte forespørsler ved å bruke chat-funksjonen eller ringe support via appen.
DNB på andre språk
